本文作者--诗与星空|财经作家配资开户步骤详解
国家统计局数据显示,2026年1月至6月,中国规模以上白酒企业累计产量167.9万千升,同比下降4.7%。
这已经是白酒产量连续多年下滑。和十年前白酒行业的巅峰相比,现在白酒的产量已经腰斩。
白酒行业的总量增长时代已经结束,未来只能是存量竞争。
更麻烦的是需求端。
商务宴请、高端宴席、节日礼赠,是高端白酒的核心消费场景。
2025年以来,这些场景的消费频次和档次都在下降。
企业招待费用收缩,婚宴寿宴预算降低,礼品市场也趋于理性。
茅台在2026年半年报业绩说明会上坦承,当前白酒行业正经历深度调整,行业从扩张期的熵增走向修复优化的熵减,消费端的客群、场景、习惯正在发生重大变化。
茅台的业绩也印证了这一点。
2026年上半年,贵州茅台实现营业总收入约923亿元,同比基本持平;归母净利润约445亿元,同比下降约2%。
这是贵州茅台2001年上市以来首次出现上半年增收不增利。
然而,8月28日,五粮液发布半年度报告。一组接近翻倍增长的数字,很容易让人产生错觉:白酒龙头回来了,行业拐点到了,五粮液又重新进入高速增长通道。
一、五粮液增长真相
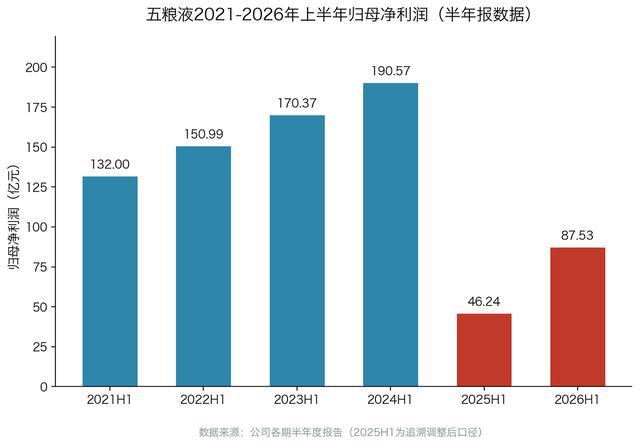
上半年,公司实现营业收入284.17亿元,同比增长20.87%;归属于上市公司股东的净利润87.53亿元,同比增长89.3%。
五粮液成为新的白酒大哥了吗?
并非如此。
五粮液业绩的飙升,源于2025年对业绩的“修正”。
2026年上半年,五粮液营收构成中,酒类产品贡献268.67亿元,占比超过94%,毛利率84.61%,同比提升1.39个百分点。
其中,五粮液产品营收236.32亿元,同比大增72.84%,毛利率87.91%,仍是公司绝对核心。其他酒产品营收32.35亿元,同比下降60.17%,反映公司主动收缩中低端产品线。
股票配资门户入口净利润增速的分母,是2025年同期的46.24亿元。
这个数字是什么概念。
元股证券:ygzq.hk2024年同期是190.57亿元,2023年同期约170亿元。
只是历史正常水平的四分之一左右。
2026年上半年的87.53亿元净利润,虽然同比接近翻倍,但相比2024年上半年仍下降约54%,相比2023年上半年也下降约48%。
这份业绩其实是显著萎缩的。
星空君认为,评价五粮液这份半年报,不能只看89%的增速,而要看两个核心问题:
第一,利润是否恢复到正常年份水平,答案是没有;
第二,增长是否可持续,答案取决于下半年的市场需求和渠道库存。
二、价格倒挂
第八代五粮液是公司的核心大单品,也是千元价格带的标杆产品。
按照厂家的指导价,这款产品应该站稳千元以上。
但在实际流通中,价格早已松动。
2025年至2026年上半年,第八代五粮液批价长期徘徊在730元至760元区间。
经销商为了回笼资金,不得不低价出货,导致价格倒挂严重。
一旦倒挂持续,经销商就没有动力囤货,渠道库存压力会进一步传导回厂家。
2026年8月,五粮液开始向渠道施压。
公司下发通知,明确第八代五粮液出货价格不得低于800元/瓶(据红星资本局/上证报),并取消部分渠道返利,针对低价窜货和低价抛售加大处罚力度。
这一招起到了短期效果。
8月初以来,第八代五粮液批价明显跳涨,整箱价格上涨90元,单瓶上涨约15元。
8月13日,第三方报价平台显示批价775元/瓶(据红星资本局),较月初累计上涨45元。
新浪财经酒价内参监测显示,8月13日普五八代报价809元,1618报价829元。
但限价的效果能持续多久,还是个未知世。
更深层的问题是,千元价格带正在失守。
酒价监测显示,第八代五粮液在不同渠道的价格差异巨大。
广州市场最高售价999.9元,最低838.7元;深圳线上均价约803元,线下终端均价高出约171元;佛山市场均价约846元;东莞线上线下价差超过170元。
同一款产品,在不同城市、不同渠道之间价差动辄一两百元,说明渠道库存和资金压力仍然存在。
厂家限价更多是维稳预期,而不是真实供需关系的反转。
星空君觉得,五粮液的价格保卫战才刚刚开始。限价800元是一道心理防线,守住这道防线,渠道生态才能修复;守不住,经销商会进一步失去信心,渠道体系可能瓦解。

三、白酒行业的蓄水池:合同负债在枯竭
合同负债是经销商提前打给厂家的货款,反映了经销商对未来销售的信心。
合同负债增长,说明经销商愿意提前打款拿货;合同负债下降,说明经销商趋于谨慎。
五粮液2026年半年报显示,公司合同负债104.41亿元,较上年末的134.6亿元下降22.43%。
同比来看,2026年上半年合同负债104.41亿元,相比2025年同期的100.77亿元增长3.6%。
这个增速,与2024年上半年同比增长123.6%、2025年上半年同比增长23.5%相比,明显放缓。
把视野拉长到五年,趋势更加清晰:
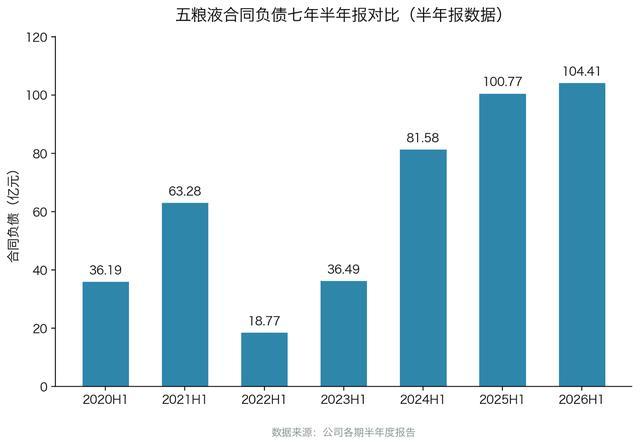
这条曲线可以分成三个阶段。
第一阶段是2020年至2021年,疫情后白酒消费复苏,经销商信心充足,合同负债高位增长。
第二阶段是2022年,疫情反复、消费场景受限,经销商打款意愿骤降,合同负债跌到18.77亿元的低位。
第三阶段是2023年至2026年,行业进入存量博弈,合同负债从低位逐步恢复,但增速一年比一年慢。
2024年和2025年的高增长,很大程度上是因为前期基数太低。
到了2026年上半年,合同负债仍在增长,但增速已经降到3.6%。
这说明经销商虽然还在继续打款,但动力已经大不如前。
结合合同负债的环比数据来看,2026年一季度末五粮液合同负债曾达到阶段性高点,半年报回落至104.41亿元。
这表明二季度经销商打款节奏明显放缓,厂家可能在用政策支持或账期优惠维持渠道关系。
星空君认为,合同负债增速放缓是一个值得警惕的信号。
它说明五粮液的渠道体系已经从主动扩张配资开户步骤详解,转向被动维持。经销商不再像以前那样积极囤货,厂家的销售政策正在变得越来越重要。
官方证券配资开户提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯