印钞机也有卡壳的时候,茅台竟然也开始增收不增利了。
A股几年前公认永远涨的股王,交出了一份上市25年来最难看的半年报。
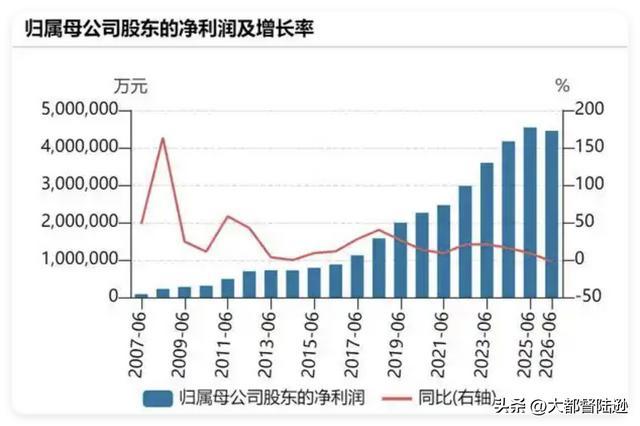
前几天贵州茅台发布了2026年半年报:上半年总营收922.78亿元,同比只涨了1.3%;归母净利润445.17亿元,同比下降1.95%。
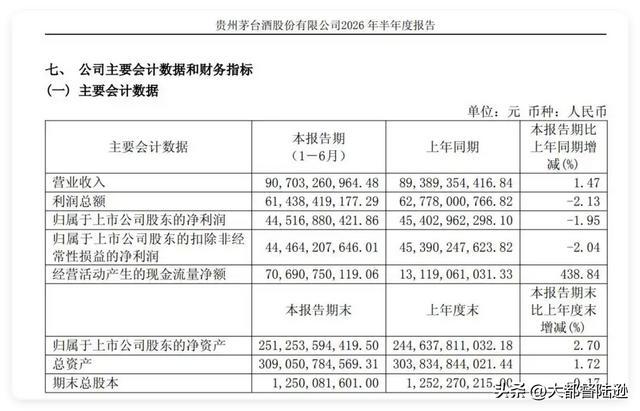
这是茅台2001年上市以来,第一份"增收不增利"的半年报。
二季度更难看,单季营收同比掉了5%以上,净利润掉了将近7%。
股价从两千多跌到现在跌破1300,酒价从3800跌到1700。
曾经的A股之王茅台,如今为何涨不动了?白酒的信仰还在吗?
到底是市场错杀了茅台,还是白酒过去二十年的投资逻辑真的变了?

茅台还是那个茅台,可资本市场没那么信了
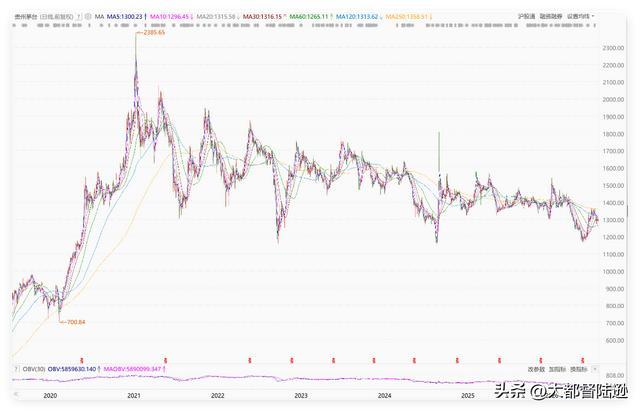
先看股价,2021年2月18日,茅台盘中摸到2627.88元的历史最高价,市值一度突破3.3万亿!
那时候市场信什么?信茅台永远涨,信拿着茅台能传给孩子。
元股证券:ygzq.hk结果呢?2022年10月,股价最低砸到1211元,近乎腰斩。
随后这几年继续阴跌,今年7月初,股价最低探到1151元,比2021年的高点跌去了一半还多。
2021年高点买一手茅台要26万多,现在只要13万。
五年时间,同样一手股票,账面蒸发了13万。
那有人就要说了,跌成这样,是不是公司不行了?
还真不是,今年上半年茅台净利率接近50%,账上躺着1848亿现金。
单看绝对数字,依然非常吓人。
半年赚445亿,平均一天净赚超过2.4亿元,放眼整个A股都没几家公司能做到。
可股票市场最在乎的,从来不是你赚得多不多,而是明年还能不能比今年赚更多。
茅台股价2021年为什么能超过2600?
并不只是因为它赚钱,而是因为当时投资者愿意相信:这么高的利润,还能持续高速增长很多年。
生意还是那门好生意,酒没变,人心变了。
酒价信仰是怎么松动的
看茅台不能只看股价,更要看酒价。
2025年年初,散瓶飞天的批价还在2200元以上。
之后一路滑梯:6月跌破2000,8月失守1800,10月跌破1700,11月底跌破1600。
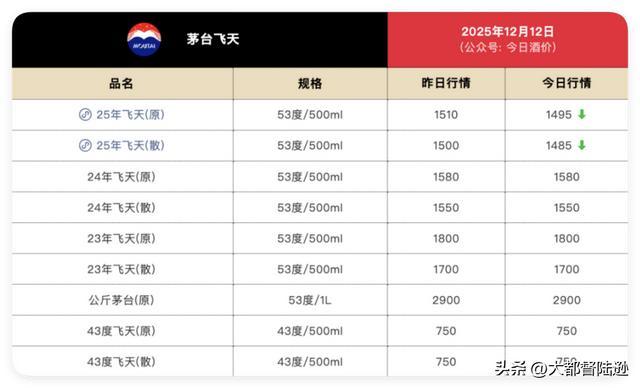
到2025年12月12日,散瓶批价报1485元,直接跌穿了1499元的官方指导价。
这是个什么概念?一瓶被当硬通货流通了十几年的酒,市场价居然比官方定价还低。
就好比金条的回收价跌破了发行价,囤酒的人一夜之间发现,自己囤的哪里还是资产,全成了砸手里的库存。
以前经销商为什么敢囤货?因为酒价年年涨,囤着就是赚钱。
茅台在很多人手里早就被当成理财产品了,没人真拿它当饮品。
批价一崩,这个循环就断了。没人囤货,就没人接盘,价格更撑不住。
股价反映的,正是这层金融属性的退潮。
涨不动的真正原因
往深里说一层,茅台涨不动,根子在需求。
全国白酒产量2016年到顶,年产135.8亿升,到2024年只剩41.5亿升,八年少了将近七成。
喝酒的人在变少,喝酒的场景也在变少。
商务宴请收缩,年轻人不碰白酒,这部分原因咱们在之前都详细讲过。
茅台的营收增速从2024年上半年的17.6%,掉到2025年同期的9.2%,再到今年上半年的1.3%。
三年三个台阶,一路往下。
实盘可查配资平台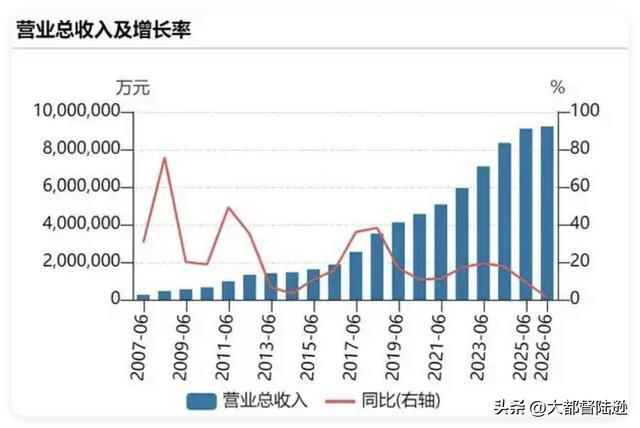
2025年全年,茅台营收1688.38亿元、净利823.2亿元,双双下滑,上市以来第一次年度双降,A股市值第一的位置也让出去了。
以前市场给茅台四五十倍市盈率,买的是永远15%的增长。
现在增长奔着零去了,估值自然要重新算账。
目前茅台市盈率20倍左右,股息率4%,市场已经悄悄把它当收息股定价了。
白酒信仰碎的,其实是永远高估值
那说到这里,白酒信仰是不是真要碎了?
要我说,信仰没碎,但信仰的内容变了。
你看茅台今年在干什么,3月底把自营零售价从执行了八年的1499元提到1539元,
7月再提到1639元,8月自营店直接挂到1753元。
不到五个月三次提价,硬是把批价从1485元的坑里拉回到1700元附近。
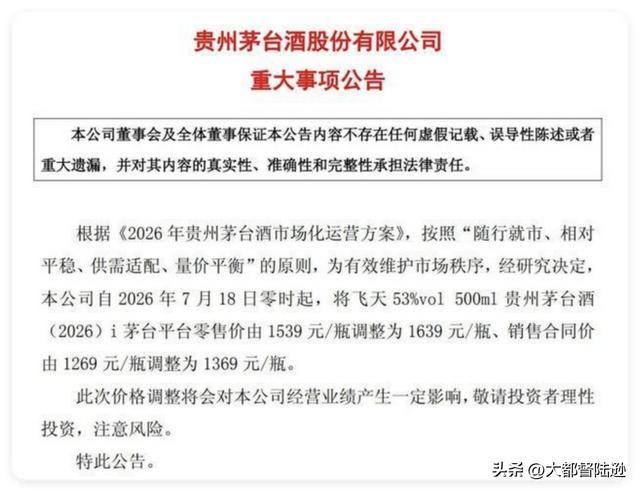
i茅台上半年卖了402.64亿元,同比暴涨274%,占总营收的四成多。
董事长陈华在业绩会上说:行业还在深度调整,公司要全面转向市场化改革,直接面对消费者。
其实就是过去靠经销商囤货抬价的路走不通了,以后还是靠把酒一瓶一瓶卖给真正喝的人。
所以茅台暴涨的时代结束了,股价2627元那个高点,短期几乎不可能回去。
但说它崩盘、说白酒完蛋,也轮不到。
净利率50%、现金1800多亿、股息率4%的公司,放在全球市场都是稀缺资产。
以后买茅台,赚的是分红和慢钱,赚不了暴涨的快钱。
2627元的茅台,是给信仰定的价;1300元的茅台,是给生意定的价。
信仰会潮起潮落配资开户流程是否靠谱,任何一个行业,都不可能永远待在经济周期的山顶上,下来走两步才是常态。
官方证券配资开户提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯